消費税減税が飲食店の経営に与える影響と
取るべき対策とは?
 更新日:2026/11/10
政府は、2027年4月1日から2年間、飲食料品の消費税率を8%から1%に引き下げる予定です。これにより、テイクアウトや出前は1%になる一方、店内飲食とお酒は10%のままのため、店内飲食とテイクアウトの税率差は、これまでの2ポイントから9ポイントに広がります。
この税率差は、飲食店の客数や価格設定、仕入れ、納税額にまで影響する可能性があります。この動きを受けて飲食店で注意すべきことは以下のとおりです。
消費税減税に向けて飲食店が注意したいこと
- 同じ料理でも、売り方や食べる場所で税率が分かれるため判定に注意する
- 店内飲食の割高感による客数の減少に備え、価格設定やテイクアウトへの対応を考える
- 一般課税の店は、仕入れの税込価格が下がらないと、実質増税になる可能性がある
- 4月をまたぐ仕入れの請求書は、8%と1%が混ざって届く
- レジやモバイルオーダー、券売機の税率設定も見直しが必要になる
特にレジは、店内飲食とテイクアウトの税率を毎日の会計で使い分けるため、減税への備えが欠かせません。クラウドPOSレジ「スマレジ」なら、複数の税率に対応し、法改正による税率の変更はスマレジ側で対応するため、お店で一から設定し直す必要がありません。
本記事では、消費税減税で飲食店の経営に何が起こり、どう備えればよいのかを、税率の判定から経営の課題、他店の取り組み、税務やレジの対応まで詳しく解説します。
なお、制度の概要や最新の動向については、弊社の「消費税減税ナビ」でわかりやすくまとめていますので、下記ページもあわせてご覧ください。

税率変更にもスムーズに対応!0円から始められる高機能POSレジ「スマレジ」
消費税減税による飲食店の売り方・シーン別の税率比較
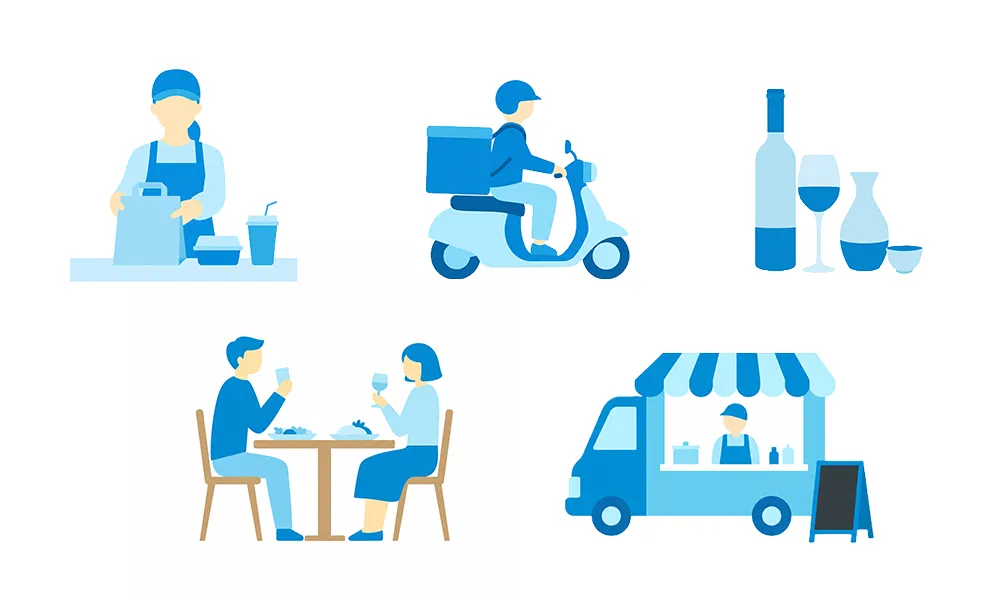
まずは、消費税減税で飲食店の売り方や飲食する場所ごとに、税率がどう変わるのかを一覧でまとめましたので、以下の表をご覧ください。
売り方・シーン別の税率比較表
- 売り方・シーン
- 税率
(現在 → 減税後) - 税率が決まる条件
- 飲食店の店内飲食
- 10%のまま
- 店の席やカウンターで食べる
- 飲食店のテイクアウト
- 8% → 1%
- 注文時に持ち帰りと確認したもの
- 出前・デリバリー
- 8% → 1%
- 指定の場所に届けるだけ
- ケータリング・出張料理
- 10%のまま
- 届け先で盛り付けや配膳をする
- フードコート
- 10%のまま
- 施設の共用の席で食べる
- 屋台・キッチンカー
- 客席あり10%のまま
客席なし8% → 1% - 店が席を用意しているか、使う許可を受けていれば10%、そうでなければ1%
- コンビニのイートイン
- 店内10%のまま
持ち帰り8% → 1% - イートインで食べるなら10%、持ち帰るなら1%
- スーパーの休憩スペース
- 店内10%のまま
持ち帰り8% → 1% - 休憩スペースで食べるなら10%、持ち帰るなら1%
- 酒類
- 店内・持ち帰りとも10%のまま
- アルコール分1度以上の飲料
このように、同じ料理でも売り方や食べる場所によって税率が変わります。以下に、それぞれの売り方やシーンで税率が決まる理由を詳しく解説します。
なお、上表および以下に解説する内容は、下記の国税庁の資料をもとにしています。
参考:消費税率引下げ特設サイト(国税庁)、消費税の軽減税率制度に関するQ&A(国税庁)
「飲食店の店内飲食」「飲食店のテイクアウト」は料理を出す時点で税率が決まる
店内飲食とテイクアウトのどちらに当たるかは、料理を出す時点で、お客様にその場で食べるか持ち帰るかを確認するなどして判断します。店のテーブルやカウンターで食べるものは、セルフサービスの店でも店内飲食として10%です。
店内飲食とテイクアウトで迷いやすいケース
- ケース
- 減税後の税率
- 食べきれなかった料理を包んで持ち帰る
- 10%のまま
- セットのうちドリンクだけ店内で飲み、残りを持ち帰る
- セット全体が10%のまま
- 回転寿司で、店内用に出した寿司をお客様がパックに詰めて持ち帰る
- 10%のまま
- 回転寿司で、はじめから持ち帰り用として注文を受けた寿司
- 1%になる
- 飲食店のレジ前で売っている菓子
- 1%になる
- おもちゃ付きのセットを持ち帰りで売る
- セットの組み方で変わる(下で詳しく解説)
店内で食べるものとして出した料理は、あとから持ち帰っても10%のままです。セット商品はひとつの商品として扱うため、一部だけ店内で食べる場合もセット全体が店内飲食になります。
おもちゃ付きのセットを持ち帰りで売る場合は、少し特殊です。料理や飲み物と、食品ではないおもちゃがひとつのセットになっているため、セットの組み方によって税率の考え方が変わります。
おもちゃ付きセットを持ち帰りで売る場合の税率
- セットの組み方
- 税率の考え方
- 中身が決まっていて、セットの価格だけを表示している
- 「一体資産」に当たり、条件を満たせばセット全体が1%
- お客様が料理や飲み物をメニューから選べる
- 料理・飲み物(1%)とおもちゃ(10%)に分けて計算する
- お客様が選べるセットで、おもちゃが非売品
- 条件を満たせば、おもちゃを0円として扱える
中身が決まっていて、セットの価格だけを表示しているものは、消費税では「一体資産」と呼ばれます。一体資産は、税抜価格が1万円以下で、食品の部分の価格がセット全体の3分の2以上であれば、セット全体が飲食料品として扱われ、持ち帰りなら1%になります。
一方、お客様が料理や飲み物を選べるセットは、一体資産には当たりません。この場合は、料理や飲み物とおもちゃの価格を分けて、それぞれの税率で計算します。仮に、おもちゃに値段を付けていなくても、それぞれの価値に応じて、合理的な方法で分ける必要があります。
ただし、おもちゃが単品では売っていない非売品の場合は、扱いが簡単になります。国税庁は、以下のどちらかの方法であれば合理的な分け方と考えられるとしています。
非売品のおもちゃの価格を決める2つの方法
- セットの価格から、料理や飲み物の単品価格の合計を差し引いた残りを、おもちゃの価格とする
- おもちゃが付かなくてもセットの価格が変わらない場合は、おもちゃを0円とする
2つ目の方法であれば、おもちゃの分を分けて計算する必要がなく、料理や飲み物と同じ1%で考えられます。キッズセットなどを扱う店は、自店のセットがどれに当たるかを確認しておきましょう。
減税後は店内飲食とテイクアウトの税率の差が9ポイントになり、判定を誤ったときの会計のずれも大きくなるため、注文時の確認の仕方を、スタッフ全員でそろえておきましょう。
「出前・デリバリー」は1%になる
そばの出前や宅配ピザのように、お客様が指定した場所まで料理を届けるだけなら、テイクアウトと同じ扱いになり、減税後は1%になります。
出前・デリバリーで迷いやすいケース
- ケース
- 減税後の税率
- 料理を届けるだけ
- 1%になる
- 届け先で味噌汁を器に注いで渡す
- 1%になる
- 届け先で料理を配膳したり、給仕したりする
- 10%のまま
- 配達料を料理代と別に受け取る
- 配達料は10%のまま
- 配達料を別に受け取らず、料理代に含めている
- 料理代の全体が1%になる
例えば、届け先で味噌汁を器に注ぐのは、料理を渡すために必要な「取り分け」とされ、1%のままです。一方で、届け先で配膳や給仕まで行うと、ケータリングとして10%になります。ケータリングとの違いは、次項で詳しく解説します。
また、配達料には注意が必要です。配達料は料理の代金ではないため、料理が1%に下がっても、別に受け取る配達料は10%のままです。
デリバリーを始めたり見直したりする際には、配達料を別に設定するか、料理の価格に含めるかで、税率の内訳が変わることを押さえておく必要があります。
「ケータリング・出張料理」は10%のまま
ケータリングや出張料理は、お客様が指定した場所で、料理を温めたり、調理したり、給仕したりするサービスです。料理を届けるだけのデリバリーとは違い、このような作業を伴う料理の提供は、減税措置後も店内飲食と同じ10%のままになります。
届け先で以下の作業をするとケータリングになる
- 料理を器に盛り付ける
- 料理が入った器をテーブルに並べる
- 取り分け用の皿などを、すぐ食べられる状態に並べる
- 調理済みの料理を届け先で温めて出す
- お客様の自宅などで調理して出す
出前やデリバリーとの境目となるのは、「届け先で料理を渡すため以上の作業をするかどうか」です。
前項で述べた通り、味噌汁を器に注ぐ程度の取り分けはケータリングに当たらず、1%になります。また、会議室に飲み物を届ける場合も、届けるだけなら1%、届けた後にその場で給仕をすれば10%です。
会議やイベント向けに料理を届けるなど、デリバリーとケータリングの両方を扱う店は、届け先でどこまで作業をするかで税率が変わりますので、見積もりやメニューを作る段階で、届け先での作業内容をはっきりさせ、実際の作業に合った税率で計算しておきましょう。
「フードコート」「屋台・キッチンカー」は店がお客様に席を使わせているかで税率が決まる
フードコートや屋台・キッチンカーなどで自分の店の席ではない場所で料理を出す場合、店内飲食に当たるかどうかは、「テーブルや椅子を誰が置いたか」ではなく、「店がその席をお客様に使わせているか」で決まります。
席の状況ごとの税率
- 席の状況
- 減税後の税率
- フードコートで、施設の共用の席を使ってもらう
- 10%のまま
- 屋台やキッチンカーが、自分でテーブルや椅子を置いている
- 10%のまま
- イベントの主催者などから、席を使う許可を受けている
- 10%のまま
- テーブルや椅子がない
- 1%になる
- 公園のベンチなど、誰でも自由に使える席しかない
- 1%になる
一般的に、フードコートのテーブルや椅子は、商業施設が用意したものです。その場合でも、施設との合意に基づいてお客様に使わせていれば、店内飲食と同じ10%になります。
この合意とは、契約書で決めたものに限らず、メニューを置く、席に案内する、配膳や片付け、掃除をするなど、店がその席を自分の席のように扱っていて、施設もそれを認めている場合も含まれます。
屋台やキッチンカーも考え方は同じで、例えばフードイベントで主催者が用意した席を使う場合は、使用許可などを受けていれば10%です。
ただし、テーブルを置かずに売る場合や、公園のベンチのように店のお客様以外も自由に使える席しかない場合は、1%になります。
キッチンカーは出店する場所ごとに席の状況が変わるため、同じメニューでも出店先によって税率が変わることがあります。出店の場所や状況に応じて、席の有無や主催者との取り決めを確認する必要があります。
「コンビニのイートイン」「スーパーの休憩スペース」は店内で食べるかどうかで税率が決まる
コンビニやスーパーの弁当や総菜も、店内のイートインスペースや休憩スペースで食べれば10%、持ち帰れば1%と、飲食店と同じ考え方で税率が分かれます。テーブルや椅子があれば、休憩用として置いたスペースも飲食の席として扱われます。
ただし、コンビニやスーパーは、ほとんどのお客様が持ち帰る前提で営業しています。そのため、お客様一人ひとりに確認しなくても、「イートインを利用する場合はお申し出ください」といった掲示で確認する方法が認められています。
飲食店にとって重要なのは、減税後にこうした売り場の弁当や総菜が1%で買えるようになる点です。店内飲食の10%との差は9ポイントに広がるため、昼食などで、飲食店の店内飲食と比べられる場面が増えることが考えられます。
「酒類」は持ち帰りでも10%のまま
お酒(アルコール分1度以上の飲料)は、もともと軽減税率の対象ではないため、減税後も10%のままです。店内で飲む場合はもちろん、持ち帰りで売る場合も10%です。
テイクアウトで弁当とビールを一緒に買ってもらうと、同じ会計の中に1%と10%が並ぶことになります。料理の税率だけが下がるため、持ち帰りのメニューにお酒を組み合わせる店では、価格表示や会計で税率を取り違えないよう注意が必要です。
酒類の税率
- 商品
- 店内で飲む
- 持ち帰る
- ビール、ウイスキー、ワイン、日本酒などのお酒(アルコール分1度以上)
- 10%のまま
- 10%のまま
- ノンアルコールビールなど(アルコール分1度未満)
- 10%のまま
- 1%になる
ノンアルコールビールや甘酒のように、アルコール分が1度未満の飲料は、お酒ではなく飲食料品として扱われるため、持ち帰りなら1%になります。見た目が似ていても、ビールとノンアルコールビールでは持ち帰りの税率が9ポイント違うため、商品ごとの税率の設定に注意が必要です。
また、単品で売っている弁当とビールを、セットで買うと値引きする売り方もありますが、この場合、弁当とビールはそれぞれ別の商品として扱われ、値引き額は値引き前の価格の割合などで合理的に分けて計算します。
消費税減税による飲食店の3つの課題と対策
ここでは、消費税減税にあたって飲食店が向き合うことになる3つの課題と、対策の考え方について解説します。まずは、消費税減税で外食にどのような影響が出ると見られているのかについて、以下の調査結果をご覧ください。
消費税減税による飲食店への影響予想
- 減税が自社に「マイナスの影響」と答えた飲食店:70.5%
- 減税後に客数が「減る」と見込む外食企業:57.8%
- 減税後に客単価が「下がる」と見込む外食企業:21.1%
出典:2026年10月「消費税減税」に関するアンケート調査(東京商工リサーチ)、外食業界「消費税10%据え置き」で客離れ懸念 日本フードサービス協会の調査、58%が客数減を予想(食品産業新聞社)
食料品の減税は、店内飲食が10%のままの飲食店にとっては、デメリットの大きい制度変更と受け止められています。東京商工リサーチが2026年10月に企業5,451社から回答を得た調査では、減税が自社に「マイナスの影響」があると答えた飲食店は70.5%で、業種別で最も高い割合でした。
また、日本フードサービス協会の調査でも、回答した204社のうち57.8%が、減税後に客数が減ると見込んでいます。一方、客単価が下がると見込む企業は21.1%にとどまり、客単価よりも客数への影響を強く懸念していることがわかります。
これを踏まえ、以下に3つの課題と対策について解説します。
1: 外食離れによる客数の減少
減税後は、スーパーやコンビニの弁当、飲食店のテイクアウトが1%になりますが、店内飲食は10%のままです。そのため昼食などで、店内で食べるか、持ち帰りの弁当や総菜で済ませるかを比べたとき、減税分がテイクアウトなどの販売価格に反映されると、店内飲食の割高感が強まる可能性があります。
日本フードサービス協会の調査では、客数が減ると見込む企業のうち、減少幅を「10%程度」や「15%以上」と答えた企業が合わせて約3分の1ありました。また、客数が元の水準に戻るまで半年以上かかるとの回答が約3分の2を占めています。
出典:外食6割が客数減予想=業界団体は支援要望―食品消費減税(ダイヤモンド・チェーンストアオンライン)
減税は2年間の予定のため、客数の落ち込みが長引けば、その間の売上に大きく響くことになります。
対策例
来店を維持するには、店内で食べる理由をつくることが対策の方向性になります。価格の差だけで比べられないよう、できたての料理や店内でしか味わえないメニュー、居心地のよさなど、店内飲食ならではの価値をお客様に伝えることが大切です。
また、店内の飲み物を安くして来店を促すといった対策も考えられます。
2: 店内とテイクアウトの価格設定の判断
店内飲食の税率は10%のままですが、持ち帰りの弁当やテイクアウトの税率は1%に下がります。減税分が持ち帰りの販売価格に反映されれば、店内飲食は相対的に割高に見えるようになります。
そのため、企業は客数の減少を避けるため、本体価格の引き下げを迫られる可能性が出てきます。
店内とテイクアウトの価格の決め方には、大きく2つの方法があります。
店内とテイクアウトの価格の決め方(税抜1,000円の料理の場合)
- 店内飲食
- テイクアウト
- 店内とテイクアウトの差
- 現在
- 1,100円
- 1,080円
- 20円
- 方法① 減税後:本体価格をそろえる
- 1,100円
- 1,010円
- 90円
- 方法② 減税後:税込価格をそろえる
- 1,010円
- 1,010円
- 0円
方法①は、店内とテイクアウトの本体価格を同じにする方法です。テイクアウトは減税分がそのまま値下げになり、店内の価格は変わりません。わかりやすいですが、店内とテイクアウトの差は90円に広がります。
方法②は、店内の本体価格を下げて、税込価格を同じにする方法です。お客様にとっては、どちらで食べても支払う金額が同じになります。
実際に、2019年に軽減税率が始まった際も、「天丼てんや」が天丼などの店内の本体価格を下げ、店内と持ち帰りの税込価格を揃えています。
出典:「天丼てんや」の消費税率引き上げ・軽減税率制度導入に伴う対応について(ロイヤルホールディングス株式会社)
ただし、2019年は税率の差が2ポイントだったので、店内の本体価格を約2%下げれば税込価格をそろえられましたが、今回は差が9ポイントになるため、揃えるには店内の本体価格を約8%引き下げる(1,000円から約918円にする)必要があります。店内飲食の売上が多い店ほど、利益への影響は大きくなります。
対策例
どちらか一方を選ぶのではなく、間をとる考え方もあります。例えば、店内でよく出る看板メニューだけ店内の本体価格を少し下げて差を縮め、ほかのメニューは本体価格を揃えるといった方法です。
実際に、2019年の天丼てんやも、税込価格を揃えたのは一部の商品で、ほかの商品は店内と持ち帰りで税込価格が異なっていました。
もうひとつ考えておかなければいけないのが、減税が2年間の予定で、2029年3月末に終了することです。減税が終われば、テイクアウトの税率は元に戻り、店内との差も小さくなりますが、減税中に下げた店内の本体価格を元に戻すと、お客様からは値上げに見えてしまいます。
この点を踏まえ、店内の本体価格を下げる場合は、減税が終わったあとに戻すのか、下げたまま続けるのかまで見込んだうえで、下げ幅を決めておくのが現実的です。
3: テイクアウト需要の取り込み
減税後は、スーパーやコンビニの弁当や総菜(中食)、家で作る食事の材料(内食)が1%になり、店内飲食との税率の差が広がります。店内で食べるお客様が減る分、いかに自店のテイクアウトで取り込めるかが重要になります。
ただし、テイクアウトは店内飲食とは違う手間や費用がかかるため、始めたあとに以下のような課題を抱えるケースもあります。
テイクアウトでよくある課題
- 思ったほど注文が入らない
- 容器や包装の費用がかさむ
- 店内の営業と並行するため、人手が足りなくなる
中でも容器代は、テイクアウトの採算に直接響きます。筆者の知人が経営する飲食店でも、コロナ禍で初めてテイクアウトを始めたとき、容器代が思っていた以上にかかって大変だったと話していました。
店内飲食では食器を洗って使い回せますが、テイクアウトでは1食ごとに容器やカトラリー代がかかります。料理の原価だけで価格を決めてしまうと、売れるほど利益が残らないことにもなるため注意が必要です。
対策例
テイクアウトサービスを提供する際は、いきなり全メニューで取り組むのではなく、持ち帰りに向くメニューに絞って小さく始めるのが良いでしょう。冷めてもおいしい料理や、容器に詰めやすい料理から始めれば、容器の種類も少なく抑えられます。
そのうえで、容器代を含めた原価で1食あたりの利益を計算し、採算が合うかを確かめましょう。
注文数がどのくらい見込めるかも、小さく始めることで見えてくるため、採算が合うことを確かめてから、メニューや販売方法を広げていけば、テイクアウトで赤字を抱えるリスクを抑えられます。
なお、容器代を抑えるには、取引先の支援を活用する方法もあります。例えば、業務用食品卸の久世は、減税を見据えて、飲食店のテイクアウトに必要な包材などの供給を総合的に支援する取り組みを始めています。
普段の仕入れ先に、テイクアウト用の容器や包材の提案がないか相談してみるのもよいでしょう。
税率変更にもスムーズに対応!0円から始められる高機能POSレジ「スマレジ」
減税に備えた飲食企業の3つの取り組み事例
ここでは、消費税減税に向けてすでに取り組みを始めている飲食企業の事例を紹介します。
1: ウェンディーズ・ファーストキッチン:既存店でデリバリー専門ブランドを開始
ウェンディーズ・ジャパンとファーストキッチンは、2027年4月からの食料品の減税を見据えた取り組みとして、2026年10月29日から、タピオカドリンクのデリバリー専門ブランド「Bao Boba(バオボバ)」を始めました。
東京・埼玉・千葉・神奈川・愛知の既存5店舗で試験的に実施し、Uber EatsとROCKET NOWで注文を受け付けています。
この事例のポイントは、新しく店を出すのではなく、今ある店の厨房でデリバリー専用の商品を作っている点です。店舗を増やさずに始められるため、初期投資を抑えて小さく試すことが可能になります。
出典:ウェンディーズ・ファーストキッチン/タピオカのデリバリー専門店を開始(流通ニュース)
2: すかいらーくホールディングス:宅配専門の新業態を導入
「ガスト」などを展開する、すかいらーくホールディングスは、2026年8月の決算会見で、宅配専門の新業態を導入する意向を示しました。
実店舗ではなく、Uber Eatsや出前館などの宅配サービス上に出店する形で、メニューや価格帯は、既存のブランドにとらわれずに開発を検討するとしています。
店内飲食10%とテイクアウト・宅配1%の税率差によって、家で食べる需要が増えることに対応するのがねらいです。
1つ目の事例が既存店の活用だったのに対し、この事例はデリバリーに合わせて業態そのものを新しくつくる取り組みです。
出典:すかいらーく、宅配店導入へ 消費減税で自宅飲食シフト(熊本日日新聞)
3: 串カツ田中ほか:ハイボールを100円台で提供
全国に300以上の店を持つ串カツ田中は、ハイボール1杯110円のメニューを、期間限定から定番に切り替えました。
また、同社以外にも、居酒屋の「新時代」も100円台のお酒を目玉にしており、「居酒屋それゆけ!鶏ヤロー!」ではレモンサワーを55円、ハイボールを109円で提供しています。
減税で家飲みの需要が高まると予想される中で、缶のお酒より手頃な価格で店に来てもらうねらいで、前述の2つの事例とは反対に、店内飲食の魅力を高めて来店を促す取り組みといえます。
お酒はもともと10%で、減税後も税率が変わらないため、店内でのお酒の価格は、店の工夫で差をつけやすい部分です。
出典:100円台で酒提供します 居酒屋、消費減税に対抗(熊本日日新聞)
これらの事例のように、減税を見据えてテイクアウトやデリバリーに力を入れる飲食企業は少なくありません。
もし、テイクアウトを始めたり広げたりするときは、注文の受け付け方もあわせて見直しておきましょう。
例えば、スマレジの「モバイルオーダー」は、お客様が自分のスマートフォンから注文できる仕組みで、店内での注文に加え、来店前に注文と支払いを済ませる事前注文にも対応しています。
テイクアウトのお客様をレジ前で待たせずに済み、店内飲食とテイクアウトで異なる税率の設定にも対応しています。
消費税減税で飲食店のインボイス実務はどう変わる?
特に注意したいのは「仕入れの請求書」
ここでは、減税によって飲食店のインボイス実務がどう変わるのかについて解説します。
4月をまたぐ仕入れの請求書は、8%と1%が混ざって届く
飲食店が最も注意したいのは、食材を仕入れるときの請求書です。
月末締めや15日締めで請求書を受け取っている場合、減税が始まる2027年4月をまたぐ請求書には、3月までの仕入れ分(8%)と4月以降の仕入れ分(1%)が混ざって記載されます。仕入れ先は、請求書を分けるか、1枚の請求書の中で税率ごとに分けて書くことになります。
このとき、仕入税額控除は、仕入れ先が請求書に書いた税率に合わせて計算します。仮に、仕入れ先が3月30日に出荷して8%で請求した食材が、4月2日に店に届いた場合でも、店側は8%で処理します。
また、食材でもすべてが1%になるわけではありません。例えば、料理に使う調味料でも、本みりんはお酒として扱われるため10%のままです。一方で、みりん風調味料は飲食料品として1%になります。
減税前に、主な仕入れ先と請求書の書き方や締め日の扱いを確認しておきましょう。
レシートは新税率と簡易インボイスの記載事項を確認する
インボイス発行事業者である飲食店は、必要事項を記載したレシートを「簡易インボイス(※)」として交付できます。
簡易インボイスには、登録番号や取引年月日、取引内容、税率ごとの合計金額、税率ごとの消費税額または適用税率を記載します。減税後に変わるのは、適用する税率が1%になり、税額を1%で計算することだけで、それ以外の記載事項は変わりません。
クラウドPOSレジ「スマレジ」は、インボイスに対応したレシートや領収書を発行でき、登録番号や税率ごとの消費税額、適用税率を印字できます。詳細は、下記のスマレジ公式ページも参考にしてください。
※簡易インボイス:通常のインボイスよりも記載事項を簡略化できる請求書・領収書のこと。主に、不特定多数の顧客に販売する小売店・飲食店・タクシー業などで利用可能。
テイクアウトや弁当中心の免税事業者は、課税事業者を選ぶと還付を受けられる場合がある
売上が少なく消費税を納めていない免税事業者のうち、テイクアウトや弁当の販売が中心の店は、減税後に事情が変わる可能性があります。
なぜなら、売上の多くが1%になる一方、容器や消耗品などの仕入れは10%のままなので、お客様から預かる消費税より、仕入れで払う消費税のほうが多くなることがあるためです。
ただし、この差額は、課税事業者になり、一般課税で申告すれば還付を受けられる場合があります。そこで、減税が始まる2027年4月1日を含む課税期間の途中でも、届け出ればその期間から課税事業者になれる特例が設けられる予定です。
ただし、課税事業者になると原則として2年間は申告が必要になるなど、手間も増える点には注意が必要です。
一般課税の飲食店は、食料品1%でも実質増税になる可能性がある
ここでは、一般課税の飲食店で、食料品の減税によって消費税の納税額と利益がどう変わるのかを解説します。
一般課税の店舗が納める消費税は、売上で預かった消費税から、仕入れで払った消費税を差し引いた額です。減税後は、店内飲食の売上は10%のまま、食材の仕入れは1%に下がりますから、差し引ける消費税が減るため、店内飲食が中心の店ほど、納める消費税は増えることになります。
ただし、納税額が増えたとしても、必ずしも損をするわけではありません。仕入れ先が食材の税込価格を下げれば、仕入れで払うお金も同じだけ減るためです。利益が減るのは、仕入れの税込価格が下がらなかった場合です。
減税前後の消費税と手元のお金の変化(店内飲食のみの店の場合)
※月の売上100万円(税抜)、減税前の食材の仕入れ30万円(税抜)の場合(人件費や家賃などほかの経費は含めていません)
- 減税前
- 減税後:仕入れの税込価格が下がった場合
- 減税後:仕入れの税込価格が変わらない場合
- お客様から受け取るお金(税込売上)
- 110万円
- 110万円
- 110万円
- 売上で預かる消費税
- 10万円
- 10万円
- 10万円
- 仕入れで払う食材代(税込)
- 32.4万円
- 30.3万円
- 32.4万円
- 食材代に含まれる消費税
(仕入れで払った消費税) - 2.4万円
- 0.3万円
- 約0.32万円
- 納める消費税
(預かった消費税-仕入れで払った消費税) - 7.6万円
- 9.7万円
- 約9.68万円
- 手元に残るお金
(受け取るお金-食材代-納める消費税) - 70万円
- 70万円
- 約67.92万円
仕入れの税込価格が下がった場合は、食材代が2.1万円減り、納める消費税が2.1万円増えるため、手元のお金は変わりません。一方、仕入れ先が税込価格を据え置いた場合は、食材代は変わらないまま、納める消費税だけが増えます。
これが、一部報道などで「実質増税」と言われる理由です。そのため、減税前に主な仕入れ先と減税後の価格を確認しておく必要があります。
なお、簡易課税で店内飲食のみを行う店は、売上などの条件が変わらなければ、仕入れの税率が下がっても納税額は変わりません。
参考:「消費税1%」で飲食店は“実質増税”に…物価高で倒産相次ぐ外食業界に「食料品減税」が追い打ちとなるワケ【国税OB税理士解説】(弁護士JPニュース)
消費税減税に備えてPOSレジで飲食店が確認すべき3つのポイント
ここでは、POSレジを利用している飲食店向けに、消費税減税に備えて特に確認しておきたい3つのポイントを解説します。
なお、今使っているレジがそもそも新しい税率に対応できるか、改修や買い替えにどのくらい費用がかかるか、補助金が使えるかといった、レジ全体の準備については、下記記事で詳しく解説しているので、ぜひご覧ください。
【26年10月更新】消費税減税で今のレジは使える?税率変更・改修・補助金を解説
それでは、飲食店のPOSレジの確認ポイントについて解説します。
1: 店内飲食とテイクアウトの税率を会計時に切り替えられるか
同じ料理でも店内飲食とテイクアウトで税率が変わるため、会計のたびにスタッフが税率を判断して手で直していると、打ち間違いが起きやすくなります。お客様が注文した後に「やっぱり持ち帰りで」と変えることもあるため、会計の途中でも簡単に切り替えられることが重要になります。
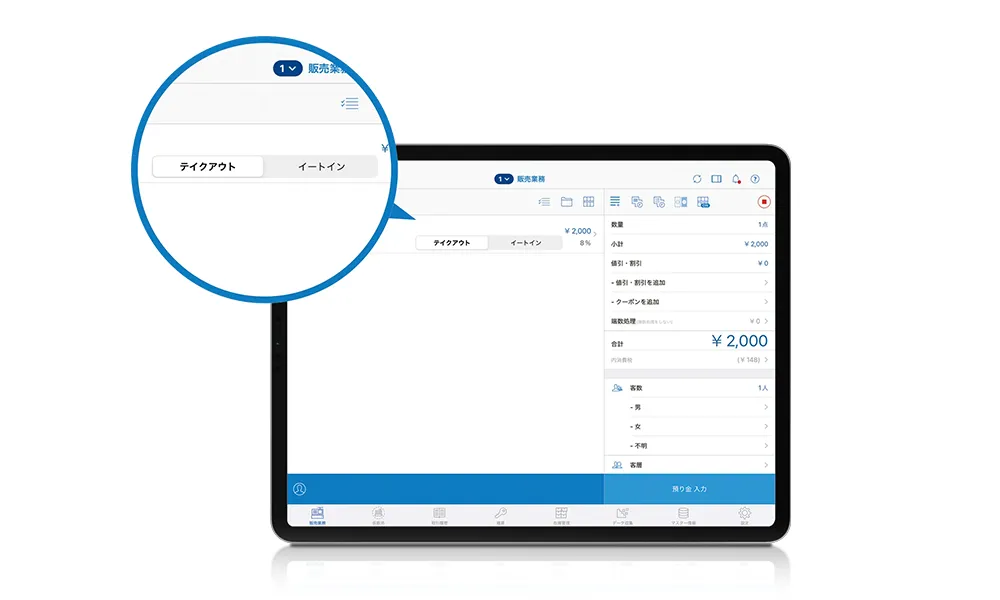
スマレジでは、販売するときに「店内飲食」か「テイクアウト」を選ぶだけで、それぞれに設定した税率で会計できます。
法改正に伴う税率変更はスマレジ側で対応するため、お店で税率を一から設定し直す必要はありません。
2: モバイルオーダーや券売機の税率設定も見直す
レジ本体の設定を変えても、モバイルオーダーや券売機など、レジとは別に注文を受け付ける仕組みの設定が古いままだと、そこで受けた注文の税率が正しく反映されません。
減税に向けては、注文の入り口になっている仕組みをすべて洗い出し、それぞれの税率設定を確認しておきましょう。
スマレジのモバイルオーダーは、店内での注文と、来店前に注文と支払いを済ませる事前注文の両方に対応しています。スマレジは販売方法ごとに異なる税率の設定にも対応しているため、モバイルオーダーで受けたテイクアウトの注文も、店内飲食とは別の税率で扱えます。
また、スマレジの券売機では、購入のはじめにお客様自身がイートインかテイクアウトかを選べます。スタッフが一人ひとりに確認しなくても、注文の入り口で販売方法を分けられるため、税率の判定を誤りにくくなります。
3: 減税前後の売上の変化を税率別に確かめられるか
減税後は店内飲食の客数が減る可能性がある一方で、テイクアウトを伸ばすチャンスもあります。価格の見直しやテイクアウトの強化がうまくいっているかを判断するには、減税前後で売上がどう変わったかを、数字で確かめられる機能が求められます。
スマレジでは、税率別を含む売上をリアルタイムで確認できるため、減税前後で売上の構成がどう変わったかを把握できます。ただし、持ち帰りのお酒も10%となるため、店内飲食とテイクアウトの動向は、販売方法を区別して確認する必要があります。
また、売上データをもとにAIが日報・週報・月報を自動で作るため、減税前後の変化もひと目で確認できます。
ここまで紹介した3つのポイントは、レジの機能によって対応のしやすさが大きく変わります。今のレジで対応が難しい場合は、減税をきっかけにレジを見直すのもひとつの方法です。
クラウドPOSレジ「スマレジ」なら、法改正で税率が変わっても、変更はスマレジ側でまとめて行うため、お店で税率を設定し直す手間はかかりません。減税が始まった後にデータを同期するだけで、新しい税率のまま使い続けられます。
店内飲食とテイクアウトの税率の切り替えやモバイルオーダー、売上分析など、飲食店に必要な機能も揃っています。
税率変更にもスムーズに対応!0円から始められる高機能POSレジ「スマレジ」
まとめ
食料品の消費税減税で、店内飲食とテイクアウトの税率差は、これまでの2ポイントから9ポイントに広がります。
飲食店にとっては、客数や価格設定、仕入れ、納税額まで、経営のさまざまな部分に影響が出る可能性がありますので、施行前に以下のことを確認しておきましょう。
消費税減税に向けて飲食店が確認したいこと
- 自店の売り方ごとの税率と、注文時の確認方法をスタッフでそろえる
- 店内飲食とテイクアウトの価格をどう決めるか、2年後に税率が戻ることも含めて検討する
- テイクアウトを始める・広げる場合は、容器代を含めた採算を小さく試して確かめる
- 仕入れ先と、4月以降の請求書の扱いや食材の価格を確認する
- 自店が一般課税か簡易課税かを確認し、納税額への影響を見積もる
- レジやモバイルオーダー、券売機の税率設定を確認する
減税の開始は2027年4月の予定です。法案の成立状況を確認しながら、自店に関わるところから早めに準備を進めておくことが重要です。
100以上の機能!なんでもできるPOSレジ
1〜100店舗以上まで、どんな業種・お店にも対応
EC連携/在庫管理/多店舗管理/各種分析/セルフレジ
キャッシュレス決済はこの端末1台で!
初期費用・端末代0円/決済手数料率1.98%~
プリンター内蔵/4G/wifiだから持運び先で決済完結